

Если вы планируете покупку квартиры для семьи, последние новости о льготной ипотеке могли немного напугать. Правила программы обновились, и теперь условия стали тоньше и требуют внимательного расчёта.
Разберём всё простым и понятным языком – без скучных канцелярских терминов поговорим о том, кто может взять кредит, какие появились подводные камни и как выжать максимум из новых правил.
Кто может оформить «Семейную ипотеку»?
Программа создана для того, чтобы семьи с детьми могли решить квартирный вопрос на льготных условиях.
Подать заявку может любой гражданин РФ, если в семье выполняется хотя бы одно условие:
1. Есть ребёнок в возрасте до 6 лет включительно (если детей несколько, возраст старших не важен – главное, чтобы младший укладывался в этот лимит).
2. Растет ребёнок с инвалидностью (до 18 лет).
3. Семья потеряла ребёнка, если на момент его ухода из жизни ему не исполнилось 7 лет или у него была инвалидность.
Что важно знать перед подачей заявки на семейную ипотеку:
- Второй супруг автоматически идёт созаёмщиком (даже если у вас подписан брачный договор). Исключение – участники накопительно-ипотечной системы жилищного обеспечения военнослужащих (НИС), которые заключают договор самостоятельно.
- С 1 февраля 2026 года работает правило «одна семья – одна льготная ипотека». Если вы уже оформляли льготный кредит по любой госпрограмме после 23 декабря 2023 года, взять второй получится только тогда, когда старый полностью закрыт, а в семье родился ещё один малыш.
- После покупки нужно прописаться в квартире – закон даёт на это 5 лет с даты выдачи кредита, но прописаться необходимо не позднее 271 дня с момента оформления права собственности.
Информация Минфина России от 24.09.2026 Утверждены изменения в программу «Семейная ипотека»
Основные условия и изменения программы семейной ипотеки с 1 октября 2026 года
1. Срок субсидирования – 15 лет
Государство субсидирует льготную ставку максимум на первые 15 лет кредита. Если вы берёте ипотеку на 25-30 лет, после экватора ставка пересчитывается – она станет выше вашей по договору на 4% или привяжется к ключевой ставке ЦБ на момент перехода + 3-3,5% (будет выбран наименьший вариант). Наши брокеры всегда просчитывают этот момент заранее, чтобы для вас не было сюрпризов.
2. Лимиты и дифференцированные ставки «Семейной ипотеки»
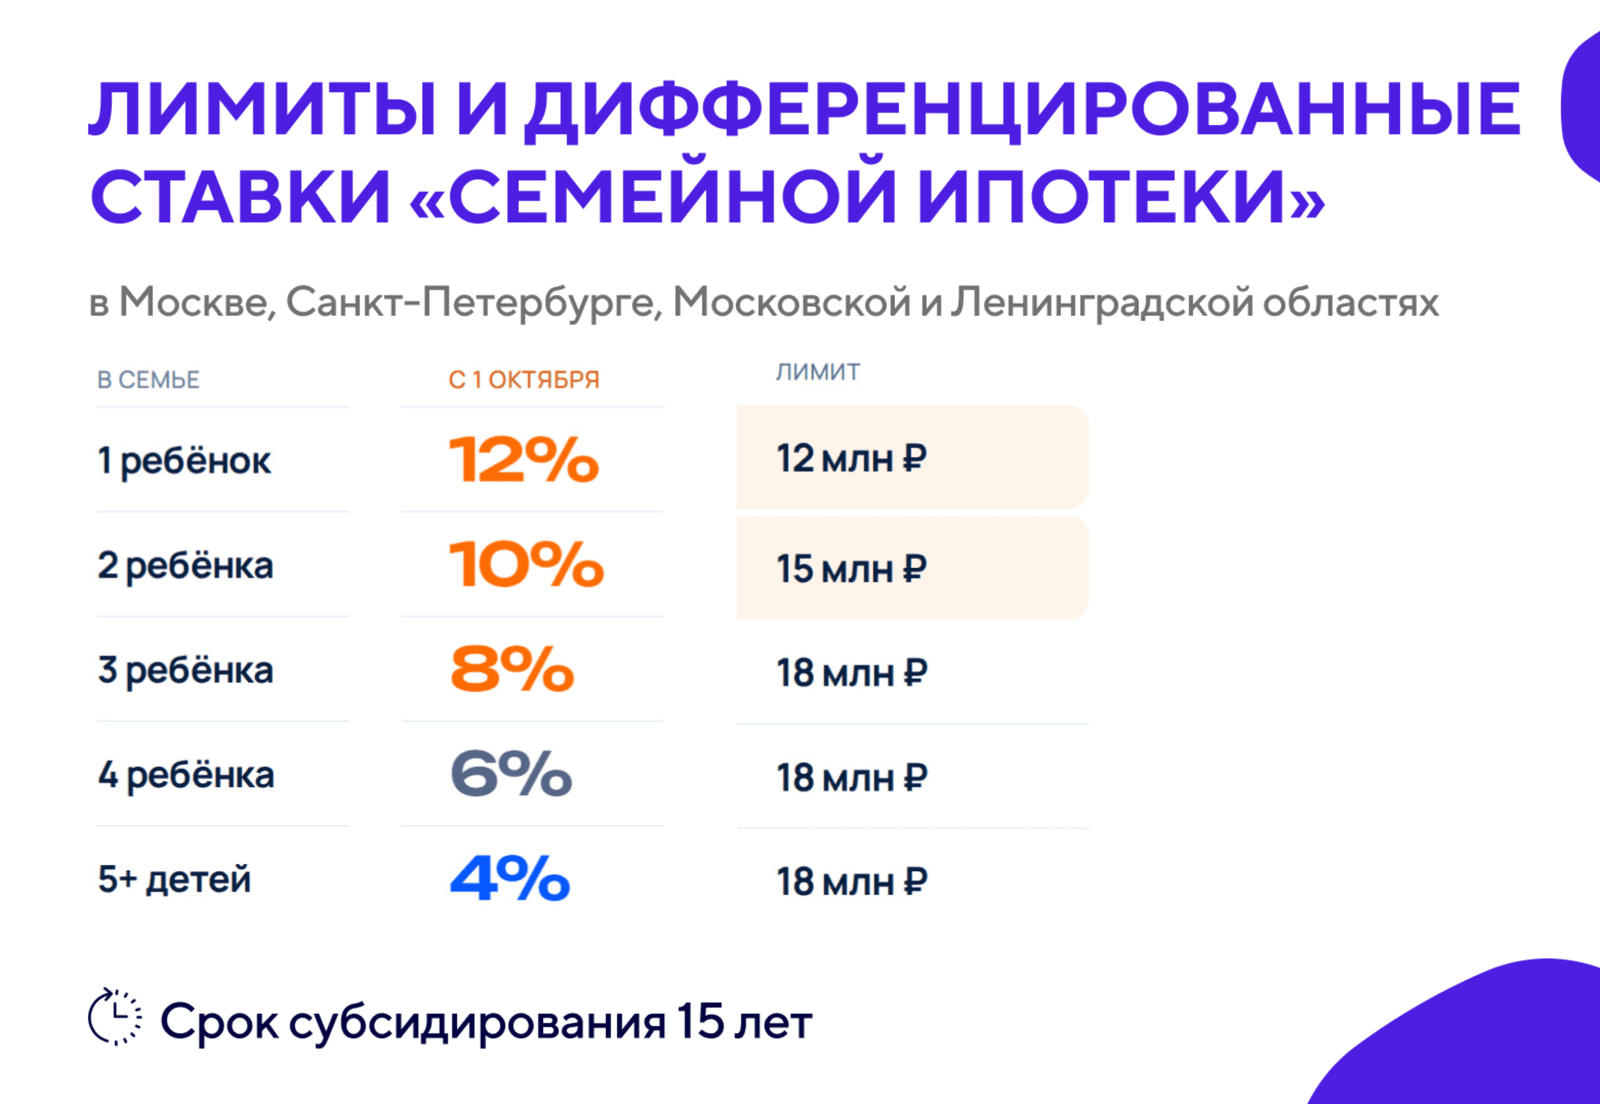
В Петербурге, Ленобласти, Москве и Московской области максимальная сумма кредита и ставка зависят от состава семьи:
– с 1 ребёнком: 12 млн ₽ под ставку 12%,
– с 2 детьми: 15 млн ₽ под ставку 10%,
– с 3 детьми: 18 млн ₽ под ставку 8%,
– с 4 детьми: 18 млн ₽ под ставку 6%,
– 5+ детей: 18 млн ₽ под ставку 4%.
Что делать, если квартира стоит дороже?
Можно подключить комбинированную ипотеку и поднять общий лимит кредита до 30 млн ₽ для Петербурга и Москвы. Сумма в пределах льготного лимита по семейной ипотеке идёт под субсидируемую ставку, а всё, что сверху – по рыночной (или всё считается по средней ставке – зависит от условий банка).
3. Сроки действия «Семейной ипотеки»
Подписать кредитный договор по «Семейной ипотеке» можно до 31 декабря 2030 года.
Как получить ставку до 6% по семейной ипотеке и снизить платёж?
Вне зависимости от количества детей вы можете получить минимальную ставку до 6%, если:
- Вносите первоначальный взнос от 50% стоимости квартиры.
- Доплачиваете до 50% в течение календарного года с даты заключения кредитного договора.
Снижение ставки при рождении следующего ребёнка:
Если после 1 октября 2026 года в семье рождается ещё один ребёнок, банк пересматривает процентную ставку. Но важно учесть оговорки:
- Снижение происходит либо автоматически, либо после подачи заявления заёмщиком в банк (зависит от конкретного банка и условий договора).
- Снизить ставку по действующему кредиту можно только для договоров, заключённых после 1 октября 2026 года.
- Максимальная сумма кредита при рождении последующих детей не пересчитывается и не увеличивается.
- Новая ставка начинает применяться со следующего месяца после подачи документов (свидетельства о рождении).
Частые вопросы по семейной ипотеке
Можно ли использовать маткапитал?
Да, материнский капитал разрешено направлять на первоначальный взнос или досрочное погашение кредита.
Можно ли рефинансировать действующую ипотеку в семейную?
Да. Если вы ранее взяли обычную ипотеку на покупку новостройки, то при появлении возможности можно рефинансироваться в семейную ипотеку.
Нужно ли выделять доли детям при семейной ипотеке?
Выделять доли необязательно. Это требуется только при использовании маткапитала или при продаже старой квартиры с детскими долями. Согласие банка на выделение долей больше не требуется (ФЗ № 195-ФЗ).
Каким семьям положена выплата 450 000 рублей на ипотеку?
Многодетным семьям, в которых третий или последующий ребёнок родился в период с 1 января 2019 года по 31 декабря 2030 года, для полного или частичного погашения ипотеки.
Что будет, если предоставить недостоверные данные о семье?
С 1 февраля 2026 года при выявлении недостоверной информации о семейном положении банк имеет право поднять процентную ставку.
Можно ли включить ремонт в семейную ипотеку?
По общему правилу – нет. В договорах не должно быть отдельной оплаты ремонта или мебели. Исключение – если отделка изначально включена застройщиком в ДДУ по ФЗ-214.
«С новыми правилами главное – не действовать вслепую. Ограничение льготы 15 годами и разные ставки под количество детей означают, что ипотеку нужно просчитывать "вдолгую". Мы в «МЁД» бесплатно разберём вашу ситуацию, покажем реальную переплату и подберём надёжную новостройку в Петербурге с платежом, который не будет давить на семейный бюджет», – команда экспертов Центра недвижимости «МЁД»


